
Tassare i super ricchi
PRO O CONTRO?
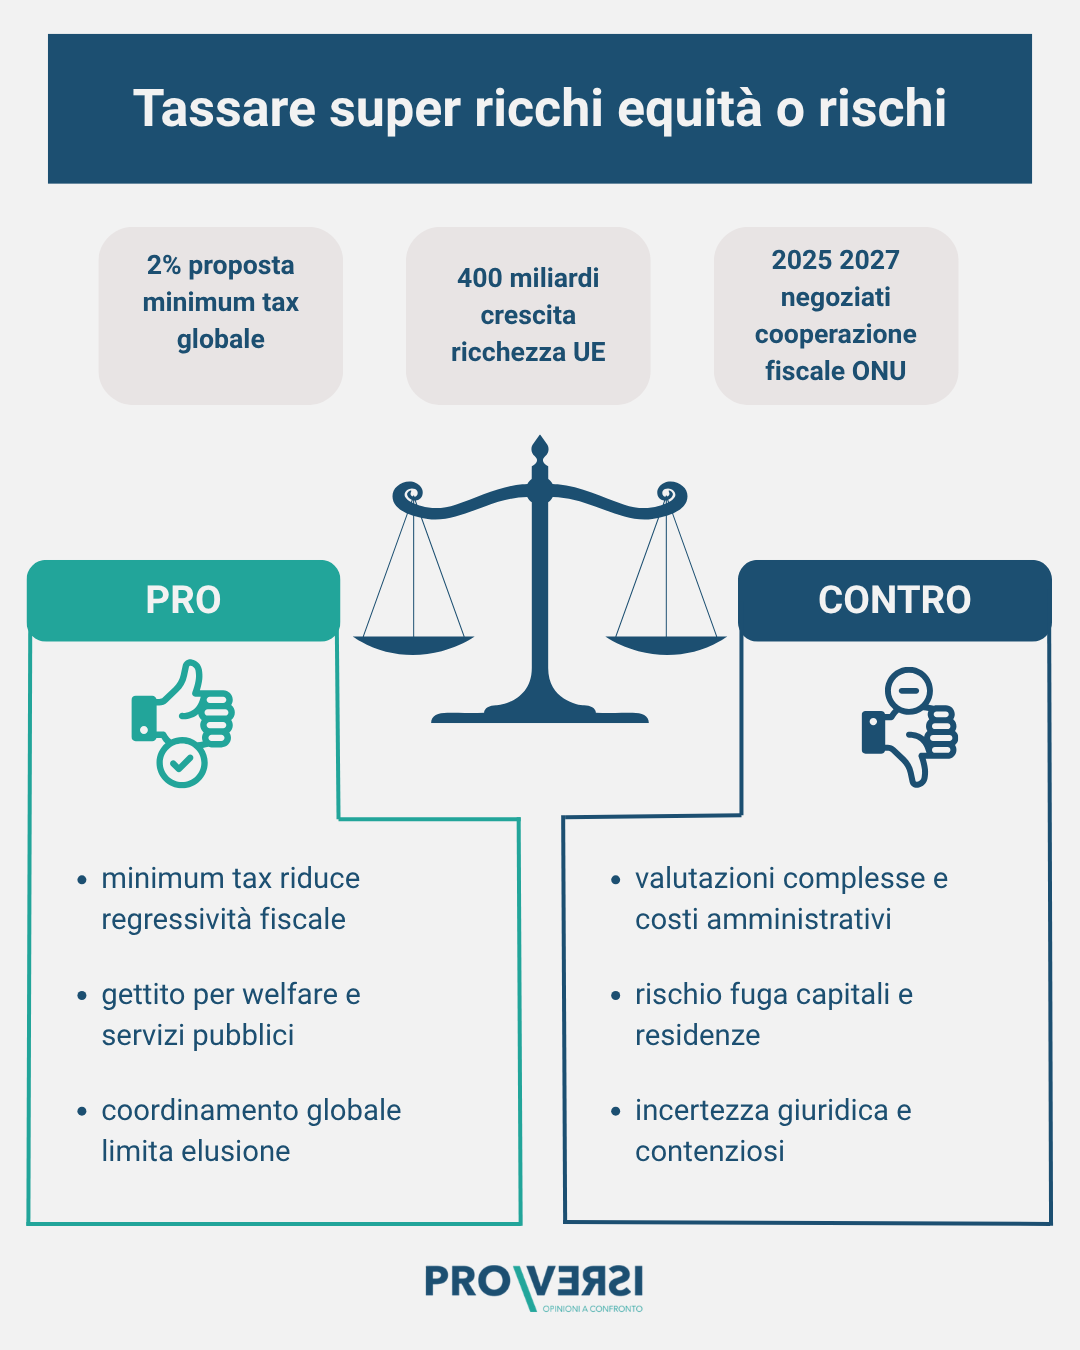
Negli ultimi anni l’idea di “tassare i super ricchi” è tornata stabilmente nel dibattito pubblico, innestandosi con tre dinamiche: la crescita delle grandi fortune, la percezione di scarsa progressività “in cima” ai sistemi fiscali e l’aumento delle esigenze di spesa pubblica (sanità, istruzione, welfare, transizione, sicurezza). In Europa, campagne e report di advocacy hanno rilanciato l’argomento che la concentrazione di ricchezza stia aumentando mentre la componente “patrimonio” del prelievo resti comparativamente ridotta; un esempio è la narrazione secondo cui la ricchezza dei miliardari UE sarebbe aumentata di oltre 400 miliardi in sei mesi nel 2025 e che in molti Paesi la tassazione del patrimonio incida poco rispetto a lavoro e consumi.
IL DIBATTITO IN 2 MINUTI:
Una minimum tax colma la regressività “in cima” senza creare doppia tassazione.
Valutazioni complesse, contenziosi e costi possono erodere gettito e credibilità della misura.
Equità percepita aumenta fiducia e riduce tensioni su tasse a lavoro e consumi.
Gli oppositori temono mobilità fiscale dei "molto ricchi" e perdita di investimenti e innovazione.
Prelevare un minimo effettivo sui super ricchi per colmare la regressività in cima

Una delle principali linee favorevoli emerse nel dibattito recente non riguarda una “patrimoniale classica” generalizzata, ma l’introduzione di una tassazione minima effettiva per i contribuenti più ricchi. Questa proposta, resa centrale nel 2024 dalla blueprint elaborata da Gabriel Zucman in ambito G20, parte da un’osservazione: in molti sistemi fiscali, la progressività è elevata sui redditi da lavoro, ma tende a ridursi per chi concentra la propria ricchezza in partecipazioni societarie e in plusvalenze non realizzate.
Per correggere questa asimmetria, il modello prevede che, qualora un miliardario versi imposte complessive inferiori a una determinata soglia – ad esempio il 2% del patrimonio – venga applicato un prelievo integrativo (“top-up”) fino al livello minimo, tenendo conto delle imposte già pagate.
L’argomentazione favorevole non si limita al potenziale di gettito, ma richiama il tema della legittimità del sistema fiscale. Secondo questa prospettiva, se i contribuenti più ricchi risultano soggetti a un onere proporzionalmente inferiore, si indebolisce il principio di equità e, con esso, la fiducia complessiva nel sistema tributario. Nel dibattito europeo, questa dinamica è spesso descritta come “regressività al vertice” e viene indicata come una delle ragioni per ripensare gli strumenti fiscali esistenti. In questa direzione, il EU Tax Observatory suggerisce di superare i limiti storici delle patrimoniali europee – con basi imponibili ristrette, numerose esenzioni e soglie troppo basse – puntando su misure più mirate: soglie elevate, basi ampie e meccanismi di minimum tax che evitino la doppia imposizione attraverso il riconoscimento delle imposte già versate.
Un ulteriore elemento a favore è che la minimum tax, se ben progettata, si concentra su una specifica anomalia: grandi patrimoni associati a una bassa imposizione effettiva, senza trasformarsi in una tassa generalizzata. In questa logica, non si introduce una nuova imposta per tutti, ma si garantisce un livello minimo di contribuzione per una platea ristretta con capacità contributiva molto elevata. Lo stesso progetto sottolinea che, in presenza di coordinamento internazionale, gli incentivi allo spostamento di residenza potrebbero essere contenuti, ad esempio attraverso strumenti come exit tax rafforzate o meccanismi di prelievo “di ultima istanza”, già sperimentati nel contesto della tassazione delle multinazionali.
I sostenitori di questa linea evidenziano che la questione non è più soltanto teorica, ma ha assunto una dimensione istituzionale e geopolitica. Il Parlamento europeo ha dedicato specifiche analisi alla tassazione delle persone con un patrimonio netto molto elevato, evidenziando sia gli strumenti disponibili (imposte patrimoniali, plusvalenze, trasferimenti) sia le implicazioni per le politiche di bilancio. Allo stesso tempo, studi come quelli del Real Instituto Elcano cercano di quantificare il potenziale gettito di una minimum tax globale e di individuare i principali canali di elusione da contrastare, come l’uso di giurisdizioni offshore e la limitata trasparenza informativa.
Nel complesso, questo punto di vista sostiene che la tassazione dei super ricchi risulta più efficace quando evita approcci generalizzati e adotta un disegno mirato e selettivo: soglie elevate, regole chiare e strumenti coordinati a livello internazionale. In questa prospettiva, la minimum tax non è una misura simbolica, ma una componente del sistema fiscale capace di rafforzarne la progressività anche nella fascia più alta della distribuzione della ricchezza.
Madeleine Maresca, 10 aprile 2026
Patrimoniale e minimum tax sono complesse, aprono a contenziosi e risultati incerti
La prima tesi contraria parte da una considerazione pragmatica: tassare i super ricchi non è solo una scelta di principio, ma un problema complesso di progettazione giuridica e amministrativa. Anche quando una misura è rivolta a una platea molto ristretta, la definizione della base imponibile può risultare altamente controversa. Stabilire quali asset includere — partecipazioni in società non quotate, opere d’arte, trust, veicoli societari — e come valutarli in modo coerente rappresenta uno dei principali nodi critici. Le analisi del Parlamento europeo evidenziano, tra i rischi principali, problemi di liquidità, costi amministrativi elevati, contenziosi frequenti e la possibilità che nel tempo la base imponibile si ampli progressivamente (“scope creep”).
Un secondo argomento ricorrente riguarda l’esperienza storica. Molte imposte patrimoniali introdotte in Europa hanno prodotto gettiti inferiori alle attese e sono state successivamente ridimensionate o abolite. I critici non contestano necessariamente l’obiettivo redistributivo, ma sottolineano come, nella pratica, queste imposte tendano a essere progressivamente indebolite da esenzioni, regimi speciali e compromessi politici. Anche l’EU Tax Observatory rileva che, in passato, le imposte patrimoniali sono risultate poco efficaci perché basate su una platea ristretta e caratterizzate da numerose esenzioni. Da qui l’avvertimento: una “patrimoniale ideale” rischia di trasformarsi rapidamente in una “patrimoniale di compromesso”, meno equa e meno efficace. Un esempio spesso citato è il caso della California, al centro del dibattito nel biennio 2025-2026. Qui, la discussione ha mostrato come le criticità possano emergere non solo sul piano teorico, ma anche su quello interpretativo e applicativo. In particolare, la possibilità che l’amministrazione fiscale adotti criteri di valutazione controversi ha alimentato timori di sovratassazione e incertezza normativa. Secondo i critici, questo tipo di incertezza produce effetti anticipati: i contribuenti interessati possono reagire prima ancora dell’entrata in vigore della misura, riorganizzando i propri asset, trasferendo la residenza fiscale o avviando strategie legali. Il risultato può essere una riduzione del gettito atteso e un aumento dei costi di applicazione.
All’interno del fronte contrario, diversi think tank sottolineano inoltre che alcune proposte risultano poco definite o fuorvianti nella loro presentazione, potendo implicare un prelievo effettivo più elevato di quanto suggerito dalle aliquote nominali. Questo, secondo tali analisi, potrebbe avere effetti negativi sull’attrattività fiscale e sugli investimenti. Anche le misure una tantum non sono esenti da critiche: pur essendo concepite come interventi straordinari, possono creare un precedente e generare aspettative di ripetizione nel tempo, con possibili ripercussioni sulle decisioni di localizzazione, soprattutto per soggetti ad alta mobilità.
I contrari evidenziano il fatto che esistono alternative meno complesse e potenzialmente più efficaci per aumentare la progressività del sistema fiscale. Tra queste: rafforzare la tassazione delle plusvalenze realizzate, migliorare le norme antiabuso su holding e pianificazione fiscale, potenziare le capacità di controllo sui grandi patrimoni e intervenire sulle imposte di successione e donazione. In questa prospettiva, la tassazione patrimoniale – o una minimum tax basata sulla ricchezza – non è l’unica opzione disponibile e potrebbe risultare, tra tutte, la più esposta a contenzioso e a forme sofisticate di elusione.
Nel complesso, la posizione contraria non esclude l’obiettivo di una maggiore equità fiscale, ma mette in dubbio che strumenti come la patrimoniale o la minimum tax rappresentino la soluzione più efficace, alla luce delle difficoltà operative, dei precedenti storici e delle possibili reazioni dei contribuenti.
Madeleine Maresca, 10 aprile 2026
Patrimoniale mirata per migliorare servizi e per equità fiscale
Una seconda argomentazione favorevole, molto presente nel dibattito italiano, vede la tassazione dei super ricchi come uno strumento per finanziare e rafforzare il welfare, soprattutto nei momenti in cui le risorse pubbliche sono limitate. In Italia, ad esempio, la proposta di un “contributo di solidarietà” sui grandi patrimoni è stata collegata in modo esplicito al finanziamento di sanità, scuola e politiche sociali. L’idea, sostenuta dalla CGIL, è quella di concentrare il prelievo su un numero ristretto di contribuenti con ricchezze molto elevate, così da reperire risorse senza aumentare la pressione su chi ha redditi e patrimoni medi.
Secondo i favorevoli, il punto non è solo “trovare nuove entrate”, ma anche correggere uno squilibrio percepito: oggi il carico fiscale grava in modo significativo su lavoro e pensioni, mentre le grandi ricchezze e le rendite finanziarie sarebbero meno colpite. In questa prospettiva, il contributo sui patrimoni elevati viene presentato come una risposta a una dinamica di lungo periodo, in cui i salari reali sono sotto pressione e i servizi pubblici faticano a mantenere i livelli di qualità, mentre le fasce più ricche vedono crescere i propri patrimoni e hanno maggiori possibilità di pianificazione fiscale.
Un elemento importante di questa posizione è l’uso dei dati ufficiali sulla ricchezza. La pubblicazione congiunta di Banca d’Italia e ISTAT (2005-2024) offre infatti un quadro dettagliato su quanto patrimonio esiste, come è distribuito e come è cambiato nel tempo. Queste informazioni permettono di capire meglio chi verrebbe colpito da una misura di questo tipo e quali potrebbero essere gli effetti sulla distribuzione della ricchezza.
Il tema sta emergendo con più forza anche a livello europeo e internazionale. Il Parlamento europeo, ad esempio, ha richiamato l’attenzione su strumenti capaci di colpire anche guadagni non ancora realizzati, mentre alcune proposte di tassazione minima mirano a garantire che i contribuenti più ricchi paghino almeno una quota minima, indipendentemente da come è strutturato il loro patrimonio. In questo quadro, un prelievo mirato sui super ricchi viene visto come una misura aggiuntiva, che non sostituisce la lotta all’evasione o una riforma complessiva del sistema fiscale, ma può contribuire a ridurre le tensioni su altre imposte, come quelle indirette o sui consumi.
Un altro aspetto riguarda la percezione di equità del sistema fiscale. Secondo organizzazioni come Oxfam, se le grandi ricchezze non vengono adeguatamente tassate, si rafforza l’idea che il peso delle imposte ricada soprattutto su categorie meno abbienti. In questa prospettiva, introdurre o rafforzare la tassazione dei grandi patrimoni può contribuire a rendere più credibile il principio di progressività e a rafforzare la fiducia dei cittadini nel sistema.
I favorevoli, dunque, non difendono necessariamente una patrimoniale estesa a tutti, ma propongono un intervento mirato sui patrimoni più elevati, basato su dati concreti e collegato a obiettivi specifici di spesa pubblica. Si tratta di una proposta che resta politicamente divisiva, ma che si fonda su tre idee principali: maggiore capacità contributiva dei più ricchi, utilizzo mirato delle risorse e rafforzamento della percezione di equità fiscale.
Madeleine Maresca, 10 aprile 2026
Competizione fiscale tra Paesi e mobilità dei super ricchi potrebbero rendere vano l’intervento
Un aspetto particolarmente critico, evidenziato dai contrari, si concentra sul tema della competizione fiscale tra Paesi e la facilità con cui i grandi patrimoni possono spostarsi. Secondo questa posizione, proprio perché si tratta di contribuenti molto ricchi – spesso con attività e residenze in più Stati – una tassa su di loro rischia di essere aggirata. Il risultato potrebbe essere un effetto opposto a quello desiderato: meno entrate del previsto, maggiore instabilità e una “gara al ribasso” tra Paesi che abbassano le imposte per attrarre questi capitali. Anche il Parlamento europeo segnala tra i rischi il cosiddetto “fiscal flight”, cioè lo spostamento della residenza fiscale, oltre alla possibilità che, nel tempo, l’imposta venga estesa a una platea più ampia.
Da questo punto di vista, il problema principale è il coordinamento internazionale. Se ogni Paese introduce regole diverse, il sistema diventa frammentato e poco efficace. Perfino la proposta del G20 riconosce che ottenere un accordo globale è difficile e richiede strumenti complessi per evitare che i contribuenti si spostino altrove. I critici usano questo elemento per sostenere che, se servono meccanismi così articolati per far funzionare la misura, la sua applicazione concreta rischia di essere lenta, complicata e fonte di conflitti. Anche i nuovi processi di cooperazione internazionale possono essere letti in modo diverso. Per alcuni rappresentano un’opportunità; per i contrari, invece, indicano soprattutto tempi lunghi e incertezza. Il percorso avviato dall’ONU per creare nuove regole fiscali globali richiederà anni di negoziati e il risultato finale potrebbe essere un compromesso meno incisivo delle proposte iniziali.
Un altro elemento critico riguarda il rapporto con le regole già esistenti. Oggi esiste una rete molto ampia di accordi tra Paesi che disciplina la tassazione internazionale. Integrare nuove norme in questo sistema è complesso e può creare conflitti interpretativi. Secondo alcune analisi, questo potrebbe limitare la reale capacità degli Stati di tassare patrimoni e capitali che si muovono a livello globale, rendendo una parte del gettito solo teorica.
C’è, inoltre, il ruolo della reazione dei contribuenti. Se una misura viene percepita come incerta o penalizzante, i soggetti interessati potrebbero agire in anticipo, ad esempio riorganizzando i propri investimenti, trasferendo la residenza o facendo pressione politica. In questa prospettiva, gli oppositori ritengono più prudente puntare su riforme più semplici e graduali, basate su forme di reddito più facili da controllare, piuttosto che su imposte patrimoniali che potrebbero aumentare il conflitto e il contenzioso.
In sintesi, la posizione contraria non nega l’obiettivo di maggiore equità, ma mette in dubbio l’efficacia di una tassa sui super ricchi in un contesto globale in cui capitali e persone possono spostarsi con relativa facilità.
Madeleine Maresca, 10 aprile 2026